
想象一位投资者把资金放大一倍:行情顺的时候,账户像被“加速键”按住;但市场一旦拐弯,回撤也会同步变大。你可能听过“收益模型”,也知道“杠杆”能放大结果,可真正让人头皮发麻的是:杠杆带来的不仅是收益,还有更快触发的风险阈值。这里的关键不在于你有没有能力预测,而在于你能不能承受预测失误的代价。
用一个更直观的表达:杠杆交易像把你带到更陡的坡上。收益来自坡越陡的上行,但同样代价来自坡越陡的下滑。很多人忽略了“下滑速度”,于是把风险当作“等一等就过去”。可市场不会等你学会冷静。
说得简单些,投资收益模型通常会把“本金、杠杆倍数、投资标的涨跌幅”放进同一张算式里。杠杆让你能控制更大的仓位:涨了,你当然更赚;跌了,你也更亏。问题在于模型往往假设“波动相对平稳”,但现实里波动会成簇出现,极端行情更是常常突然到来。
权威研究里,金融市场的“厚尾现象”长期被观察。比如,布鲁克斯(Brooks, 2014)在金融风险建模相关著作中,系统讨论了传统正态假设在极端事件下偏差明显。换句话说,模型不是不能用,而是需要你承认:它对“常规”还行,对“意外”会变得不够用。你要做的,是为模型失灵预留空间,而不是把失灵当成小概率。
黑天鹅不是每一天都会发生,但它一旦发生,影响往往超过“你能算出来的那部分”。纳西姆·塔勒布(Nassim Nicholas Taleb)在《黑天鹅》(The Black Swan)里强调:人们倾向于用过去解释未来,而忽视极端事件的非线性冲击。杠杆在这里会放大“非线性”。
你可以把黑天鹅理解成:价格跳动不是走楼梯,而是直接从一层跳到三层甚至更远。此时即便你事先设置止损,也可能因为流动性、交易机制或结算节奏,导致止损执行效果打折,最终把风险从“可控波动”变成“失控损失”。
很多人只看“收益率看起来多漂亮”,却没把合同条款当回事。配资合同风险常见在这些点:平仓触发条件是否清晰、强平与补仓的规则是否对称、保证金比例变化是否有通知或缓冲、违约责任如何定义、以及争议解决地点和举证责任是否对投资者不利。
更现实的问题是:合同往往写得“专业但不友好”。你以为你在控制风险,实际上风险控制权可能在对方手里。建议你把合同当作“风险说明书”来读:每一条与“资金变动/强平/违约/利息/费用”相关的句子,都要问清楚“触发是什么、用什么价格、谁来决定、多久执行”。
平台市场占有率更像一个“信号”,但不是直接的免死金牌。占有率高,可能意味着用户基数大、生态成熟、风控体系更有经验;但也可能意味着同一时间的交易行为更集中,系统性压力更容易被放大。你还要关注:平台的信息披露是否及时、风控是否可审计、资金托管与隔离是否到位。
在合规与监管框架下,市场结构会影响竞争强度与资金安排方式。这里的重点不是“谁更大”,而是“规则是否稳定、流程是否透明”。当你面对杠杆与配资,稳定性往往比想象更重要。
配资资金管理政策通常决定了:资金从哪里来、怎么隔离、何时计入权益、风控如何校验、以及追加或处置的路径。你要找的是“资金流与控制流”的对应关系。比如,是否存在资金混用风险?保证金能否被用于非合同约定用途?对账与清算频率如何?这些都会影响你在压力时刻能否按预期退出。
如果政策只停留在口头承诺,而缺少可核验的流程,那在极端情形下你会发现:你以为的“可控退出”变成了“被动等待”。
说白了,人性有“惯性”。在上涨阶段,投资者更容易产生过度自信与从众,认为自己选对了;同时,杠杆让收益更快显现,于是加码变得更冲动。到了下跌阶段,又容易出现损失厌恶:不愿承认错误,延迟止损或拒绝补仓,最后在被动强平时承受更大损失。
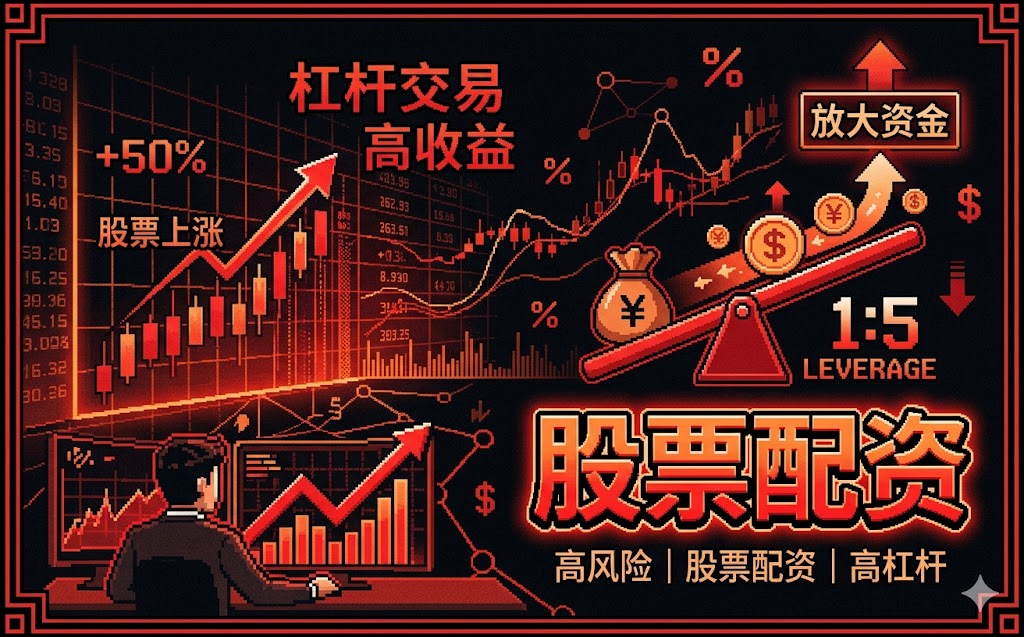
把它总结成一句话:行为往往先于策略发生。投资者不是不会计算,而是会在情绪上头时“让计算变慢”。与其追求更复杂的模型,不如把交易规则写进自己的生活习惯:仓位上限、杠杆上限、极端行情预案、以及每次加码前的冷静复盘。
参考文献与权威来源:Taleb, N. N.《The Black Swan》;Brooks, C.(2014)金融风险与建模相关研究讨论厚尾与极端偏离正态假设的结论。
评论
文里把“下滑速度”讲得很直观,杠杆不是只放大收益,也会让风险阈值更快触发。很多人只盯收益曲线,却忽略流动性和止损执行打折,确实容易在拐点被动挨打。
配资合同风险那段写得细:平仓触发、强平与补仓是否对称、保证金变化通知、违约责任、争议地点举证……看起来“专业但不友好”,如果不把触发条件问清,控制权就可能不在自己手里。
我认同“行为往往先于策略”。上涨时过度自信加杠杆,下跌时又损失厌恶延迟止损或不补仓,最后被动强平。把仓位、杠杆上限和极端预案写进习惯,比追更复杂模型更务实。
文章提到厚尾和黑天鹅的非线性冲击很关键。传统收益模型在常规还行,但极端事件下容易失灵;与其赌“概率小”,不如为模型失灵预留空间,并校验资金托管与隔离流程。